Domain spielpädagoge.de kaufen?
Wir ziehen mit dem Projekt
spielpädagoge.de um.
Sind Sie am Kauf der Domain
spielpädagoge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spielpädagoge.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Hasbro GesellschaftsspieleApp-basiertes Gameplay mit Treffererkennung Die App steuert den Ablauf, legt Farbfelder über das Kamera und registriert Treffer, sodass eine verlässliche Punkteauswertung möglich ist. Für den Nutzer bedeutet das: transparente Spielstände, verschiedene Spielmodi und die Möglichkeit, die eigene Leistung zu verfolgen. Hinweise zu In-App-Käufen und Datenverbrauch sind in der Spielanleitung erwähnt; ein kostenloser Download ist erf optionale In-App-Käufe können zusätzliche Inhalte bieten. Für welches Alter ist das Spiel geeignet? Empfohlen ist das Spiel für Kinder ab 8 Jahren; dadurch passen Spielmechanik und körperliche Anf22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieden, Dorit: Lernen mit BewegungLernen mit Bewegung , Lernerfolg und Motivation im Deutsch- und Mathematikunterricht durch Bewegungsspiele (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20190612, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Titel der Reihe: Bergedorfer Grundsteine Schulalltag - Grundschule##~Bergedorfer Grundsteine Schulalltag##, Autoren: Wieden, Dorit~Schramm, Martina, Seitenzahl/Blattzahl: 70, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Erfolgreich unterrichten; Grundschule; Organisation & Selbstmanagement, Fachschema: Grundschule / Lehrermaterial~Grundschule / Pädagogik, Didaktik~Didaktik~Unterricht / Didaktik~Pädagogik / Schule, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 10, Gewicht: 234, Produktform: Geheftet, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783403503897, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
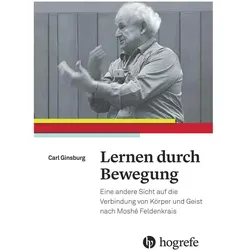
Lernen durch Bewegung, Fachbücher von Carl GinsburgEin "missing link" zwischen wissenschaftlich gewonnener Erkenntnis und konkret erfahrbarem Wissen. Seit seiner Ausbildung bei Moshé Feldenkrais leitet der Autor selbst Feldenkrais-Ausbildungsprogramme. Als Summe seiner Erfahrungen wird in diesem Werk die der Feldenkrais-Methode zugrundeliegende Erforschung von Bewegung und Wahrnehmung nachvollziehbar vorgestellt und anhand von konkreten Fallstudien aus seiner jahrelangen Praxis erläutert. Dabei ermutigt er den Leser, sein Verständnis von Wissen und Erlerntem in Frage zu stellen und gibt ihm Übungen an die Hand, die einen spannenden anderen Blick auf das Selbst und die Welt ermöglichen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Lernen, Fachbücher von Norbert PosseVeränderungen im Leben von Kindern und Jugendlichen, wie die Zunahme bewegungsarmer Freizeitaktivitäten, erfordern es, die Schulen bewegungsfreudiger zu gestalten. Die aktuelle Bildungs- und Lernforschung bestätigt, dass Bewegung sich förderlich auf alle Lernprozesse auswirkt. Dieses Buch zeigt, wie Schulen mit Bewegung Schulqualität entwickeln können. Die Grundlagen und praktischen Umsetzungshilfen orientieren sich an Prinzipien der Schulentwicklung, der Prävention im Kindes- und Jugendalter und der Gestaltung von Ganztagsschulen, die im Konzept „Gute gesunde Schule“ gebündelt werden, das bereits in vielen Ländern etabliert ist. Schulleiter, Lehrpersonen und alle weiteren Interessierten erhalten Hilfen und Anregungen für eine bewegungsorientierte Schulentwicklung, unter anderem zu folgenden Bereichen: Konzepte und Begründungen für bewegte Schulen, Bausteine für die Praxis: Handlungsfelder „Lehren und Lernen“, „Lern- und Lebensraum Schule“, „Steuern und Organisieren“, Entwicklungsideen und Werkzeuge.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
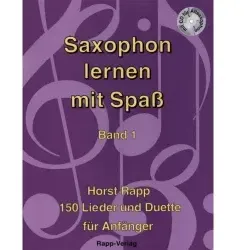
Saxophon lernen mit Spaß 1?Saxophon lernen mit Spaß 1? vermittelt Anfängern die Grundlagen des Altsaxophons mit 150 Liedern und Duetten. Kleine Lernschritte, abwechslungsreiche Musikstücke und eine Mitspiel-CD sorgen für motivierende Erfolgserlebnisse im Unterricht und beim Üben zu Hause.22,40 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro GesellschaftsspieleApp-basiertes Gameplay mit Treffererkennung Die App steuert den Ablauf, legt Farbfelder über das Kamera und registriert Treffer, sodass eine verlässliche Punkteauswertung möglich ist. Für den Nutzer bedeutet das: transparente Spielstände, verschiedene Spielmodi und die Möglichkeit, die eigene Leistung zu verfolgen. Hinweise zu In-App-Käufen und Datenverbrauch sind in der Spielanleitung erwähnt; ein kostenloser Download ist erf optionale In-App-Käufe können zusätzliche Inhalte bieten. Für welches Alter ist das Spiel geeignet? Empfohlen ist das Spiel für Kinder ab 8 Jahren; dadurch passen Spielmechanik und körperliche Anf22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieden, Dorit: Lernen mit BewegungLernen mit Bewegung , Lernerfolg und Motivation im Deutsch- und Mathematikunterricht durch Bewegungsspiele (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20190612, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Titel der Reihe: Bergedorfer Grundsteine Schulalltag - Grundschule##~Bergedorfer Grundsteine Schulalltag##, Autoren: Wieden, Dorit~Schramm, Martina, Seitenzahl/Blattzahl: 70, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Erfolgreich unterrichten; Grundschule; Organisation & Selbstmanagement, Fachschema: Grundschule / Lehrermaterial~Grundschule / Pädagogik, Didaktik~Didaktik~Unterricht / Didaktik~Pädagogik / Schule, Fachkategorie: Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 10, Gewicht: 234, Produktform: Geheftet, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783403503897, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0070, Tendenz: +1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Lernen durch Bewegung, Fachbücher von Carl GinsburgEin "missing link" zwischen wissenschaftlich gewonnener Erkenntnis und konkret erfahrbarem Wissen. Seit seiner Ausbildung bei Moshé Feldenkrais leitet der Autor selbst Feldenkrais-Ausbildungsprogramme. Als Summe seiner Erfahrungen wird in diesem Werk die der Feldenkrais-Methode zugrundeliegende Erforschung von Bewegung und Wahrnehmung nachvollziehbar vorgestellt und anhand von konkreten Fallstudien aus seiner jahrelangen Praxis erläutert. Dabei ermutigt er den Leser, sein Verständnis von Wissen und Erlerntem in Frage zu stellen und gibt ihm Übungen an die Hand, die einen spannenden anderen Blick auf das Selbst und die Welt ermöglichen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Lernen, Fachbücher von Norbert PosseVeränderungen im Leben von Kindern und Jugendlichen, wie die Zunahme bewegungsarmer Freizeitaktivitäten, erfordern es, die Schulen bewegungsfreudiger zu gestalten. Die aktuelle Bildungs- und Lernforschung bestätigt, dass Bewegung sich förderlich auf alle Lernprozesse auswirkt. Dieses Buch zeigt, wie Schulen mit Bewegung Schulqualität entwickeln können. Die Grundlagen und praktischen Umsetzungshilfen orientieren sich an Prinzipien der Schulentwicklung, der Prävention im Kindes- und Jugendalter und der Gestaltung von Ganztagsschulen, die im Konzept „Gute gesunde Schule“ gebündelt werden, das bereits in vielen Ländern etabliert ist. Schulleiter, Lehrpersonen und alle weiteren Interessierten erhalten Hilfen und Anregungen für eine bewegungsorientierte Schulentwicklung, unter anderem zu folgenden Bereichen: Konzepte und Begründungen für bewegte Schulen, Bausteine für die Praxis: Handlungsfelder „Lehren und Lernen“, „Lern- und Lebensraum Schule“, „Steuern und Organisieren“, Entwicklungsideen und Werkzeuge.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Horst Rapp Verlag Posaune lernen mit Spaß 3Horst Rapp Verlag Posaune lernen mit Spaß 3: – Das Spielbuch mit Lerneffekt: Stücke aus Klassik,Blues,Folk und Latin arrangiert für Posaune, mittlerer Schwierigkeitsgrad, auch geeignet für Bariton und Euphonium im Bassschlüssel, HR-PS3, 23 x 30,5 cm, 80 Seiten, inkl.CD mit Play-Along-Aufnahmen23,40 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.